Findeks: Kredi Notu
KREDİ KAYIT BÜROSU
- 4,9
- 6.56K Değerlendirme
- 5.00M
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
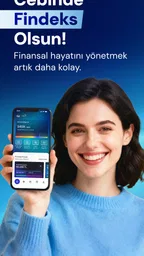
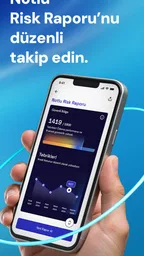
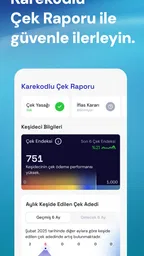
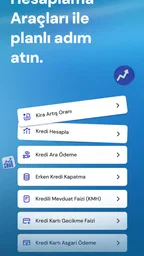
Findeks: Kredi Notu Artıları ve Eksileri
Artıları
- Kredi notunu ve risk raporunu tek uygulamada görüntüleme
- Kredi başvurularını planlamaya yardımcı olan finansal analiz araçları
- Banka ve kredi ürünlerini karşılaştırma imkânı sunması
- Bildirimlerle kredi notu değişikliklerinden haberdar olabilme
- Kişisel finans takibi için sade ve anlaşılır arayüz
Eksileri
- Bazı rapor ve sorgulama hizmetleri ücretli olabilir
- Kredi notu güncellemeleri her zaman anlık gerçekleşmeyebilir
- Kayıt sırasında kapsamlı kişisel ve finansal bilgiler istenir
- Kredi notunu yükseltmez, yalnızca mevcut durumu gösterir
- Bazı özellikler bankaların veri paylaşımına bağlı olarak sınırlanabilir
 Analiz eden All-app
Finansal geçmişini ilk kez anlamaya çalışan biri için Findeks: Kredi Notu, bankacılık uygulamalarından farklı bir yerde duruyor. Ben bu uygulamayı günlük hesap bakiyesi takip etmekten çok, kredi başvurusu öncesinde kendi finansal görünümünü kontrol etmek için değerlendirdim. KREDİ KAYIT BÜROSU tarafından geliştirilen bu ücretsiz finans uygulaması, Findeks Mobil deneyimini telefona taşıyor ve finansal hayatı daha düzenli izlemek isteyenlere pratik bir başlangıç noktası sunuyor.
Uygulamanın mağaza tarafındaki ortalama puanı 4,8 ve yaklaşık 31 bin değerlendirmeye sahip olması, kullanıcıların genel deneyiminin olumlu olduğuna işaret ediyor. Ayrıca 5 milyondan fazla kuruluma ulaşmış olması, yalnızca merak eden birkaç kişinin değil, geniş bir kullanıcı kitlesinin de bu hizmetten yararlandığını gösteriyor. Benim açımdan asıl önemli nokta ise şu: Findeks: Kredi Notu, kredi notunu tek başına bir “iyi” veya “kötü” etiketi gibi sunmak yerine, finansal karar vermeden önce bakılabilecek bir kontrol ekranı olarak düşünülmeli.
Uygulamayı açınca ne beklemeli?
İlk kullanımda beklentiyi doğru kurmak önemli. Bu uygulama bir mobil banka değil; para transferi yapmak, karttan karta ödeme göndermek ya da bütün banka hesaplarını tek ekranda yönetmek için tasarlanmıyor. Daha çok kredi geçmişiyle ilgili görünümü incelemek, finansal durum hakkında fikir edinmek ve kredi kullanımı öncesinde hazırlık yapmak isteyenlere hitap ediyor.
Uygulamanın adı kredi notuna doğrudan gönderme yaptığı için, yeni kullanıcı doğal olarak tek bir puan görüp bütün finansal geleceğini anlamayı bekleyebilir. Ben bunu doğru yaklaşım olarak görmüyorum. Kredi notu, geçmiş finansal davranışların bir özeti gibi ele alınmalı; başvuru sonucunu garanti eden bir belge ya da bankaların kararını kesin biçimde önceden söyleyen bir araç değil. Bu ayrımı baştan bilmek, ekrandaki bilgileri gereğinden fazla yorumlamayı önlüyor.
Findeks deneyiminin güçlü tarafı, finansal konuyu daha anlaşılır bir çerçeveye sokması. Banka uygulamalarında farklı hesaplar, kartlar ve borç ekranları arasında dağılabilen bilgiler burada kredi değerlendirmesi açısından düşünülüyor. Bu yüzden özellikle kredi başvurusu, taşıt finansmanı veya yeni bir kart başvurusu öncesinde “Benim finansal görünümüm nasıl?” sorusuna hazırlanmak isteyenler için anlamlı.
Yaş derecelendirmesinin PEGI 3 olması uygulamanın genel kullanım açısından geniş bir kitleye uygun olduğunu gösteriyor; ancak finansal kararların doğası gereği, küçük yaştaki kullanıcıların gördüğü bilgileri bir yetişkinle birlikte değerlendirmesi daha sağlıklı olur. Finans uygulamalarında teknik erişim kolay olsa bile, kredi ve borç kavramlarının sonuçlarını anlamak ayrı bir konu.
Kurulumdan sonra ilk adımda sakin ilerlemek
Uygulamayı kurduktan sonra benim önerim, ekranda karşılaşılan her seçeneğe hızlıca dokunmak yerine önce hesabın hangi amaçla kullanılacağını netleştirmek. Sadece kredi notunu merak ediyorsanız, ilk hedefiniz bu görünümü bulmak olmalı. Daha kapsamlı finansal takip yapmak istiyorsanız, uygulamanın sunduğu diğer ekranları da tek tek incelemek daha doğru bir yol.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Kimlik ve hesap doğrulama adımlarında bilgileri aceleyle girmemek özellikle önemli. Finansal uygulamalarda yazım hatası, eski iletişim bilgisi veya yanlış seçilmiş bir seçenek, kullanıcının uygulamayı çalışmadığını sanmasına neden olabilir. Ben ilk kurulumu sessiz ve dikkat dağıtıcı olmayan bir ortamda yapmayı tercih ederdim; çünkü burada amaç yalnızca uygulamayı açmak değil, kişisel finans bilgileriyle ilgili doğru bir başlangıç yapmak.
Findeks Mobil adıyla sunulan bu deneyimde geliştirici olarak KREDİ KAYIT BÜROSU’nu görmeniz, hizmetin kredi kayıtları ve finansal değerlendirme alanıyla ilişkisini açıkça ortaya koyuyor. Bu nedenle uygulamayı kullanırken, normal bir bütçe uygulamasından beklediğiniz tüm özellikleri bulamayabileceğinizi bilmek yararlı. Harcama kategorileri, günlük bütçe planı veya yatırım portföyü gibi ihtiyaçlarınız varsa, bunlar için farklı bir uygulama daha uygun olabilir.
Kurulum sırasında karşılaşabileceğiniz en önemli zihinsel hazırlık şu: Uygulama size finansal geçmişiniz hakkında bir görünüm sunar, fakat geçmişteki bir davranışı anında değiştirmez. Bu yüzden ilk açılışta düşük ya da beklenmedik bir sonuç görürseniz, bunu panikle yorumlamak yerine hangi finansal alışkanlıkların bu tabloya katkı verebileceğini düşünmek gerekir.
İlk anlamlı başarı: kredi notunu karar öncesi kontrol etmek
Benim için uygulamanın ilk gerçek başarısı, kredi başvurusu yapmadan önce mevcut durumu görmek olurdu. Örneğin yeni bir telefon için taksitli alışveriş veya taşıt kredisi düşünüyorsanız, doğrudan başvuru ekranına geçmeden önce Findeks: Kredi Notu içindeki görünümü incelemek size daha bilinçli bir başlangıç sağlayabilir. Böylece başvuruyu tamamen rastgele bir adım olmaktan çıkarıp, kendi finansal geçmişinizi hesaba katan bir sürece dönüştürürsünüz.
Burada pratik bir yöntem izlemek mümkün: Önce notu ve ilgili finansal görünümü bir başlangıç noktası olarak kaydedin, ardından yakın dönemdeki ödeme düzeninizi, kart kullanımınızı ve mevcut borçlarınızı kendi kayıtlarınızla karşılaştırın. Uygulama size tek başına bütün nedenleri açıklamasa bile, hangi konular üzerinde düşünmeniz gerektiğini fark ettirebilir. Ben bu yaklaşımı, yalnızca puana bakıp hemen sonuç çıkarmaktan çok daha yararlı buluyorum.
Gerçek hayattan bir senaryo düşünelim. Ay sonunda yeni bir kredi kartına başvurmayı planlayan bir kullanıcı, uygulamayı birkaç gün önce açıp mevcut durumunu kontrol ediyor. Daha sonra kendi banka uygulamalarındaki borç ve ödeme tarihlerini gözden geçiriyor. Eğer unutulmuş bir ödeme, gereksiz bir başvuru planı veya bütçeyi zorlayacak bir borç yükü fark ederse, başvuruyu yeniden değerlendirebilir. Uygulamanın değeri tam olarak burada ortaya çıkıyor: Kararı sizin yerinize vermiyor, ama kararı daha hazırlıklı almanıza yardımcı oluyor.
Bu ilk eylem sırasında önemli bir sınırlamayı da unutmamak gerekiyor. Kredi notunu görmek, bankanın kesin onay vereceği anlamına gelmez. Bankalar kendi değerlendirme süreçlerinde gelir, mevcut yükümlülükler, başvuru koşulları ve başka unsurları dikkate alabilir. Bu nedenle uygulamayı “onay garantisi” aracı olarak kullanan bir kişi hayal kırıklığı yaşayabilir; benim tavsiyem onu bir ön kontrol ve farkındalık aracı olarak görmek.
İnsanların en çok karıştırdığı noktalar
Yeni kullanıcıların ilk karıştırdığı konu, Findeks ekranındaki bilginin banka hesabındaki para miktarıyla aynı şey olduğunu sanmak. Oysa kredi notu, hesabınızda ne kadar para bulunduğunu doğrudan anlatmaz. Daha çok kredi ve ödeme geçmişiyle ilgili bir değerlendirme olarak ele alınmalıdır. Bu ayrımı bilmeden uygulamaya giren biri, kendi finansal durumunu yalnızca bakiyesine bakarak yorumlayabilir ve yanlış bir güven duygusuna kapılabilir.
İkinci karışıklık, yüksek bir notun her koşulda kredi alınabileceği düşüncesidir. Ben uygulamayı kullanırken bu tür kesin yorumlardan kaçınırdım. Not olumlu bir işaret olabilir, fakat kredi veren kurumun güncel koşulları ve sizin başvuru anındaki durumunuz farklı sonuç doğurabilir. Uygulamanın gösterdiği bilgiyi başvuru kararının tek dayanağı yapmak yerine, bütçenizle ve geri ödeme planınızla birlikte düşünmek daha güvenli.
Bir başka önemli nokta da ekrandaki değişiklikleri hemen yorumlamamak. Finansal bilgiler, kullanıcının yaptığı işlemlerle aynı anda zihninde anlam kazanmayabilir. Bu nedenle bir görüntüyü gördükten sonra “Neden böyle oldu?” sorusunu kendi ödeme takviminiz, kart kullanımınız ve yakın zamandaki finansal hareketlerinizle birlikte ele alın. Uygulama size bir işaret verebilir; işaretin anlamını doğru okumak için kişisel kayıtlarınızı da kontrol etmeniz gerekir.
Gizlilik konusunda da günlük kullanım alışkanlığı geliştirmek önemli. Uygulamayı ortak kullanılan bir telefonda açık bırakmamak, ekran görüntülerini herkese göndermemek ve doğrulama bilgilerini başkalarıyla paylaşmamak benim temel yaklaşımım olurdu. Bunlar uygulamanın belirli bir özelliği değil, finansal bilgi içeren herhangi bir mobil hizmette dikkat edilmesi gereken basit ama etkili davranışlar.
Bir diğer yanlış beklenti, uygulamanın bütün finansal hayatı otomatik olarak düzenleyeceği düşüncesi. Findeks: Kredi Notu size bakılacak bir çerçeve sunabilir; fakat ödeme tarihlerini takip etmek, borçları planlamak ve harcamaları kısmak hâlâ sizin sorumluluğunuzda. Eğer asıl ihtiyacınız aylık bütçe oluşturmaksa, bütçe odaklı bir araç daha iyi sonuç verebilir. Eğer kredi geçmişinizi anlamak istiyorsanız, bu uygulamanın odağı size daha uygun olur.
Günlük kullanımda işe yarayan yaklaşım
Uygulamayı her gün açıp puanı kontrol etmek bana verimli bir alışkanlık gibi gelmiyor. Kredi notu ve finansal görünüm, sosyal medya akışı gibi sürekli yenilenmesi gereken bilgiler değil. Bunun yerine önemli bir finansal karar öncesinde, kendi banka kayıtlarınızı gözden geçirdikten sonra uygulamaya bakmak daha anlamlı. Böylece ekrandaki bilgiyi merak gidermek için değil, karar kalitesini artırmak için kullanırsınız.
Bir başka yararlı yöntem, uygulamada gördüğünüz durumu kişisel bir finans notuyla birlikte değerlendirmek. Örneğin hangi borçların sürdüğünü, hangi ödemelerin yaklaştığını ve önümüzdeki aylarda planladığınız büyük harcamaları kendi takviminize yazabilirsiniz. Findeks ekranı bu notların yerine geçmez; fakat finansal planınızı daha gerçekçi kurmanıza yardımcı olacak bir kontrol noktası olabilir.
İlk kez kredi kullanacak biri için uygulamanın anlamı, yıllardır kredi kullanan birinden farklı olabilir. Yeni kullanıcı, ekrandaki bilgileri bir başlangıç referansı olarak görebilir; deneyimli kullanıcı ise geçmiş davranışlarını daha düzenli izlemek isteyebilir. Ben özellikle ilk gruptaki kişilere, kredi notunu tek başına hedef haline getirmemelerini öneririm. Asıl hedef, borçlanma kararını gelir ve ödeme kapasitesiyle uyumlu hale getirmek olmalı.
Uygulamanın güncel sürümü 7.1.1 olarak görünüyor ve Android tarafında en az Android 7.0 gerektiriyor. Bu ayrıntı, eski bir telefona sahip kullanıcılar için kurulumdan önce kontrol edilmeye değer. Telefonunuz bu gereksinimi karşılamıyorsa, uygulamayı kullanma planınız daha başlamadan teknik bir engelle karşılaşabilir. Yeni bir cihazda ise sürüm bilgisini güncel tutmak, uygulama deneyiminin daha sorunsuz ilerlemesine yardımcı olabilir.
Findeks’i bankacılık ve bütçe uygulamalarıyla karşılaştırınca
Bankacılık uygulamaları günlük para yönetiminde daha güçlüdür. Hesap bakiyesi, kart hareketleri, transferler ve ödeme işlemleri için zaten bankanızın uygulamasına ihtiyaç duyarsınız. Findeks: Kredi Notu ise bu işlemlerin yerine geçmekten çok, kredi değerlendirmesi açısından ayrı bir bakış sunar. Bu yüzden iki uygulamadan birini seçmekten ziyade, amaçlarına göre birlikte düşünmek daha doğru.
Bütçe uygulamalarıyla karşılaştırıldığında da fark belirgin. Bütçe uygulaması size “Bu ay ne kadar harcadım?” sorusunu yanıtlamaya çalışır. Findeks ise “Kredi geçmişim ve finansal değerlendirmem açısından nasıl görünüyorum?” sorusuna odaklanır. Harcamalarınızı kategorilere ayırmak, tasarruf hedefi koymak veya aylık nakit akışını izlemek istiyorsanız, Findeks tek başına yeterli olmayabilir.
Benim gözümde uygulamanın en güçlü kullanım alanı, farklı finans araçlarında dağınık duran düşünceleri kredi kararı öncesinde tek bir kontrol alışkanlığına bağlaması. En zayıf tarafı ise kullanıcıların tek bir puana fazla anlam yükleme riskinin bulunması. Ekranı doğru yorumlayan biri için yararlı bir rehber olabilir; yalnızca yüksek ya da düşük bir sonuç arayan biri içinse deneyim gereğinden fazla daralabilir.
Kimler kullanmalı, kimler başka bir yol seçmeli?
Kredi başvurusu planlayan, finansal geçmişini daha iyi anlamak isteyen veya kredi davranışlarını düzenli biçimde gözden geçirmek isteyen kişilere bu uygulamayı öneririm. Özellikle ilk kez kredi kullanacak biri, başvuru öncesinde kendi durumunu kontrol ederek daha bilinçli sorular hazırlayabilir. Daha önce kredi kullanmış kişiler de finansal kararlarını yalnızca banka tekliflerine göre değil, kendi geçmişlerini dikkate alarak değerlendirebilir.
Buna karşılık yalnızca günlük harcama takibi yapmak isteyen biri için uygulama doğru ilk tercih olmayabilir. Aynı şekilde yatırımlarını izlemek, fatura takvimi oluşturmak veya ayrıntılı bütçe planı hazırlamak isteyenlerin farklı araçlara ihtiyacı olabilir. Findeks’in odağı kredi notu ve finansal değerlendirme olduğu için, onu her türlü para yönetimi sorununu çözen tek uygulama gibi görmek doğru olmaz.
Ücretsiz olması, denemek isteyenler için giriş engelini azaltıyor. Yine de ücretsiz indirme ile uygulamadaki her hizmetin aynı kapsamda olacağını varsaymamak gerekir. Kullanıcı olarak hangi ekranda ne sunulduğunu, işlem yapmadan önce açıkça okumak ve yalnızca gerçekten ihtiyacınız olan adımlara yönelmek daha sağlıklı bir yaklaşım.
PEGI 3 derecesi nedeniyle uygulama mağaza açısından küçük yaş gruplarına da uygun sınıfta yer alıyor. Ancak kredi, borç ve finansal itibar gibi konuların anlaşılması yaş derecelendirmesinden bağımsız bir olgunluk gerektirir. Bu nedenle genç kullanıcıların uygulamayı bir yetişkinin açıklamalarıyla birlikte değerlendirmesi daha doğru olabilir.
İkinci adımda daha bilinçli finansal karar
Uygulamadan ilk anlamlı sonucu aldıktan sonra yapacağınız en iyi şey, gördüğünüz bilgiyi bir eylem planına dönüştürmek. Yakın zamanda kredi kullanacaksanız, aylık geri ödeme kapasitenizi yazılı olarak hesaplayın. Mevcut borçlarınızı ve ödeme tarihlerinizi kontrol edin. Başvuru kararını yalnızca ekrandaki puana değil, bu gerçek hayat bilgilerine de dayandırın.
Ben ayrıca uygulamayı bir “kontrol listesi” alışkanlığının parçası yapardım: Önce bütçeyi incelemek, sonra mevcut borçları değerlendirmek, ardından Findeks görünümüne bakmak ve en son farklı teklifleri karşılaştırmak. Bu sıralama, kredi notunu kararın tek merkezi olmaktan çıkarır. Böylece uygulama size bir cevap vermekten çok, daha doğru sorular sormanızı sağlar.
Finansal durumunuzda beklemediğiniz bir görünümle karşılaşırsanız, hemen yeni başvurular yapmak yerine kendi kayıtlarınızı kontrol edin. Ödeme tarihleri, kart hareketleri ve devam eden yükümlülükler üzerinden sakin bir inceleme yapın. Sorunun kaynağını anlamadan peş peşe başvuru yapmak yerine, önce tabloyu netleştirmek daha bilinçli bir yoldur.
Uygulamanın 2014 yılından beri mevcut olması ve bugün 7.1.1 sürümüne ulaşması, uzun süredir devam eden bir ürün deneyimine işaret ediyor. Ben bunu olumlu bir arka plan olarak görüyorum; ancak eski bir uygulamanın her telefonda aynı hızda veya aynı rahatlıkta çalışacağını varsaymam. Kurulumdan sonra ekranların açılışını, doğrulama adımlarını ve kendi cihazınızdaki genel akışı bizzat deneyimlemek en doğru değerlendirme olur.
Sonuç olarak Findeks: Kredi Notu, kredi geçmişini anlamak isteyenler için belirli bir ihtiyaca odaklanan, ücretsiz ve erişilebilir bir finans uygulaması. Ben onu banka uygulamasının alternatifi ya da bütçe yöneticisi olarak değil, kredi kararı öncesinde kullanılan bir farkındalık aracı olarak tavsiye ederim. En iyi sonucu, tek bir puanı kovalamak yerine finansal tablonuzu sakin biçimde anlamaya çalıştığınızda veriyor. İlk kez kullanacaklara önerim basit: uygulamayı kurun, doğrulama adımlarını dikkatle tamamlayın, ilk görünümü kendi borç ve ödeme kayıtlarınızla karşılaştırın; ardından kararınızı yalnızca ekrandaki sonuca değil, gerçek aylık bütçenize göre verin.
Sıkça Sorulan Sorular
Findeks: Kredi Notu nedir ve uygulama ne işe yarar?
Findeks: Kredi Notu, kullanıcıların finansal durumlarını ve kredi profillerini takip etmelerine yardımcı olan bir uygulamadır. Uygulama üzerinden kredi notunuzu, risk raporunuzu ve bazı finansal bilgilerinizi inceleyebilirsiniz. Kredi veya kredi kartı başvurusu yapmadan önce mevcut durumunuzu görmek, ödeme alışkanlıklarınızı değerlendirmek ve finansal planlama yapmak için pratik bir takip aracı olarak kullanılabilir.
Findeks kredi notu nasıl hesaplanır ve uygulamadaki sonuç ne anlama gelir?
Kredi notu; kredi, kredi kartı ve benzeri finansal ürünlerdeki ödeme düzeniniz, mevcut borçlarınız, kredi kullanım yoğunluğunuz ve finansal geçmişiniz gibi çeşitli unsurlar dikkate alınarak oluşturulur. Uygulamada görülen puan, bankaların değerlendirme süreçlerinde referans olarak kullanabileceği bir göstergedir; ancak kredi başvurusunun kesin onaylanacağı anlamına gelmez. Her banka kendi kriterlerini ayrıca uygular.
Findeks uygulamasını kullanmak ücretli mi?
Findeks: Kredi Notu’nun indirilmesi ücretsiz olabilir, ancak uygulama içindeki bazı raporlar, kredi notu sorgulamaları veya ek finansal hizmetler ücretli sunulabilir. Ücretler ve paket kapsamları zaman içinde değişebileceği için satın alma işleminden önce güncel fiyatı, kaç sorgu hakkı verildiğini ve abonelik koşullarını kontrol etmek gerekir. Onay vermeden önce ödeme ekranındaki tüm bilgileri dikkatlice incelemeniz önerilir.
Uygulamayı kullanırken hangi kişisel ve finansal bilgiler istenir?
Finansal veriler içerdiği için uygulamada kimlik doğrulama, iletişim bilgileri ve bazı kişisel bilgilerin istenmesi normaldir. Hesap oluştururken veya rapor görüntülerken sağlanan bilgilerin doğruluğuna dikkat etmelisiniz. Uygulamayı yalnızca resmi mağazalardan indirmeniz, güçlü ve benzersiz bir şifre kullanmanız, doğrulama kodlarını kimseyle paylaşmamanız önemlidir. Gizlilik politikası ile veri işleme izinlerini incelemeden ilerlememelisiniz.
Findeks kredi notum düşükse uygulama bana ne gibi faydalar sağlar?
Uygulama, düşük kredi notunu doğrudan yükseltmez; ancak notunuzu etkileyebilecek finansal alışkanlıkları daha yakından takip etmenize yardımcı olabilir. Risk raporunuzu inceleyerek gecikmiş ödemeleri, mevcut borçları veya kredi kullanım yoğunluğunu fark edebilirsiniz. Düzenli ödeme yapmak, borçları kontrollü biçimde azaltmak ve yeni başvuruları dikkatli değerlendirmek zaman içinde finansal profilinizi iyileştirebilir. Sonuçlar kişisel durumunuza ve finans kuruluşlarının değerlendirmelerine göre değişir.